💁🏻♀️在留資格逐個睇 03.08
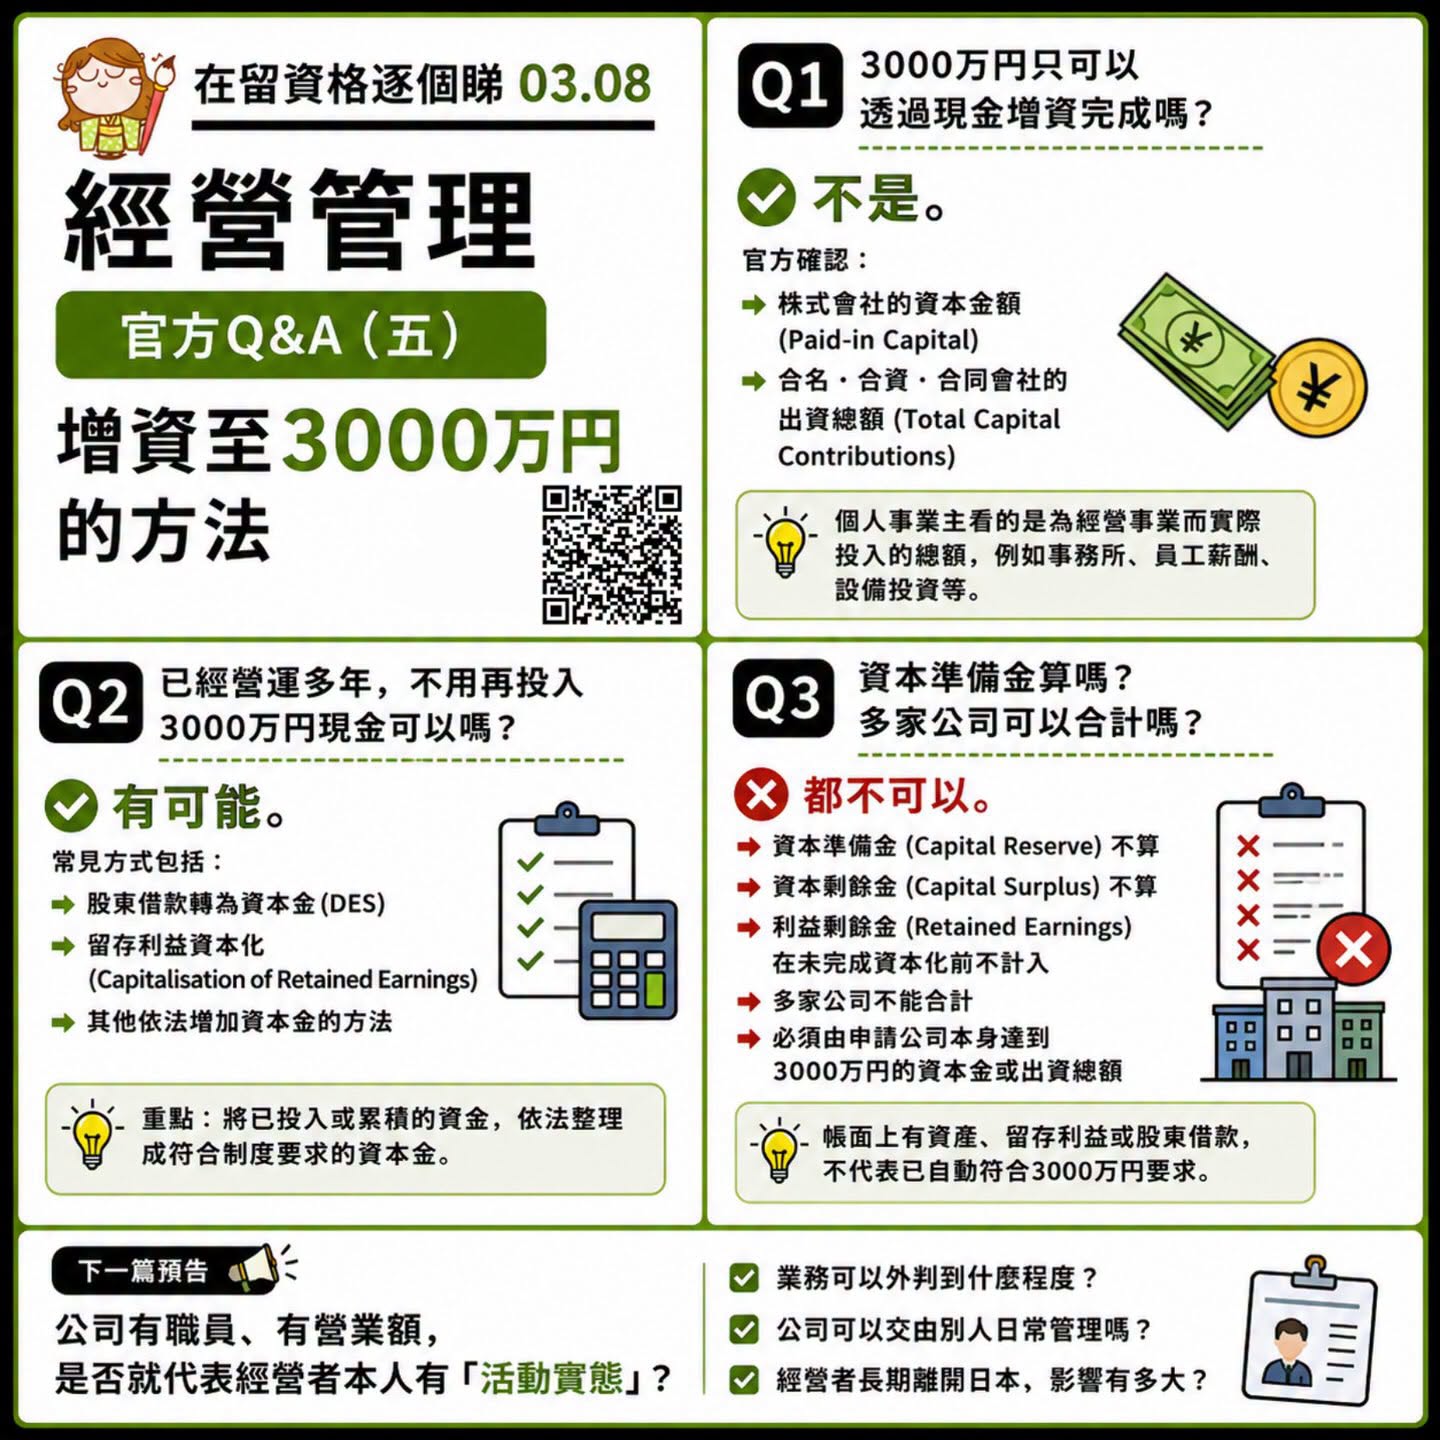
經營管理|增資至3000万円的方法
上一篇提到,盈利並不是更新審查的唯一重點。
不少已經營運一段時間的香港經營者,另一個更關心的問題是:
「我已經投放了很多資金到公司,還需要另外拿出3000万円現金嗎?」
所以今次我們看看,官方制度下的「3000万円」究竟怎樣理解。
Q1:3000万円只可以透過現金增資完成嗎?
A:官方並沒有規定資本金只能透過現金形成。
對法人而言,官方確認的是:
→ 株式會社的資本金額(Paid-in Capital)
→ 合名、合資或合同會社的出資總額(Total Capital Contributions)
至於資本金如何形成,則屬於《会社法》下的公司法及登記問題,並不限於單純再投入現金。
不過要留意,對個人事業主而言,算法不同。個人事業主看的是為經營事業而實際投入的總額,例如事務所、1年員工薪酬及設備投資等。
Q2:如果公司已經營運多年,有沒有可能不用再投入3000万円現金?
A:有可能。
例如實務上常見的做法包括:
→ 將股東借款轉為資本金(DES)
→ 將累積的留存利益,按適當公司法程序轉為資本金(Capitalisation of Retained Earnings)
→ 其他依法增加資本金的方法
(具體是否可行,必須按公司的帳目、股東結構及稅務狀況判斷)
💡 蛋LC筆記
重點是公司原本已投入或累積的資金,能否透過合法程序,重新整理成符合制度要求的資本金。每間公司的資本結構(Capital Structure)都不同,沒有一套方法可以直接套用在所有公司身上。
Q3:資本準備金算嗎?多家公司可以合計嗎?
A:都不可以。
官方已明確表示:
→ 資本準備金(Capital Reserve)不算
→ 資本剰餘金(Capital Surplus)不算
→ 利益剰餘金/留存利益(Retained Earnings)在未完成資本化程序前,也不直接計入
→ 多家公司的資本金不能合計
→ 必須由申請所涉及的其中一家公司,本身達到3000万円的資本金或出資總額要求
換句話說,公司即使帳面上有大量資產、留存利益或股東借款,也不代表已自動符合3000万円要求。
💡 蛋LC筆記
不少經營者在新框架實施前已經成立公司,也早已投入大量資金,只是這些資金目前放在不同的會計項目之中。
真正值得思考的,不只是:
「現有公司的資本結構,有沒有更合適的整理方法?」
不過,這部分同時牽涉公司法、商業登記、會計及稅務。要得出準確結論,適合先讓稅理士確認帳目及稅務影響,再由司法書士處理增資及登記程序,最後,行政書士登場協助確認最終形成的資本金是否符合入管要求和其他在留資格規定。
下一篇預告
公司有職員、有營業額,是否就代表經營者本人有「活動實態」?
下一篇,我們一起拆解:
→ 業務可以外判到什麼程度?
→ 公司可以交由別人日常管理嗎?
→ 經營者長期離開日本,又會有什麼影響?
經營管理|增資至3000万円的方法